Freightos週間アップデート:繁忙期の早期沈静化と船腹増加により海上運賃が下落した。
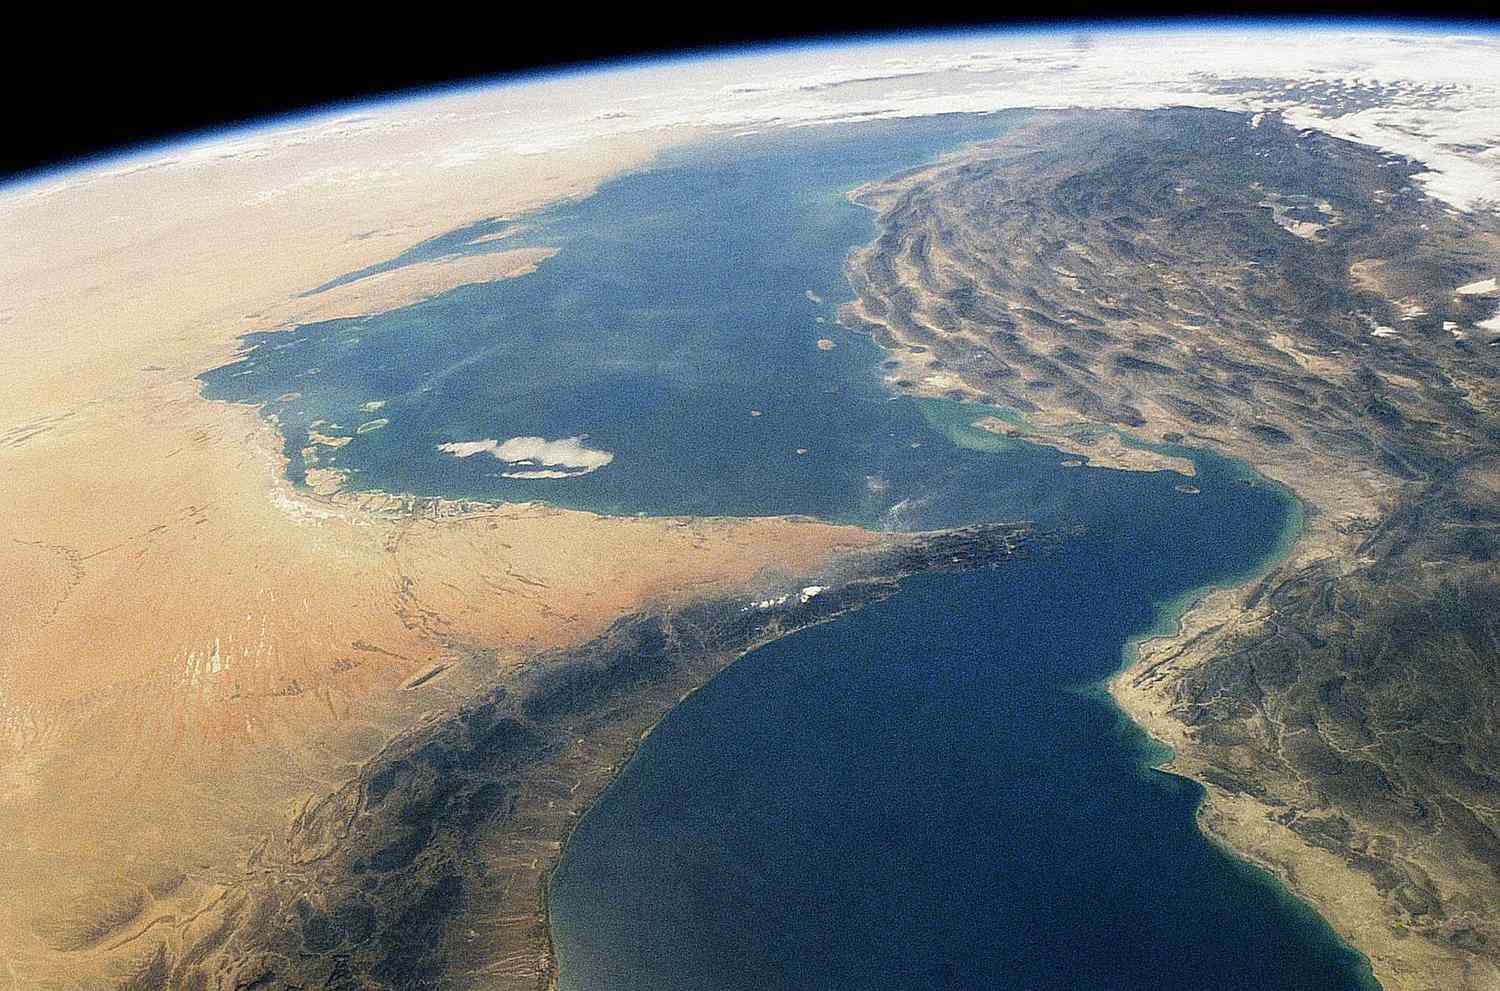
米国とイランの応酬が10日目に突入し、ホルムズ海峡の通航量が再び急減した。イランの攻撃範囲はヨルダン国内の米軍基地にまで拡大し、イエメン近海のバブエルマンデブ海峡にも紛争が波及した。こうした地政学リスクの拡大にもかかわらず、コンテナ運賃は4月以降初めて小幅な下落を示したとFreightosが伝えた。
サウジアラビアがサヌア空港を砲撃し、イラン発航空機の着陸を阻止したことを受け、フーシ派はサウジ船籍船およびサウジ港寄港船に対し紅海航路の閉鎖を宣言した。フーシ派は昨年末以降、民間船舶への攻撃を自制してきたが、今回の措置によりエネルギー物流に大きな打撃が予想される。サウジは既にホルムズ海峡経由の原油輸送の相当量を、ジェッダ港経由のパイプラインに切り替えている。
コンテナ船社もガルフ湾発貨物の一部をジェッダ経由に迂回させているが、MaerskやCMA CGMなど主要船社の大半は地中海および紅海北部航路を利用し、フーシ派の封鎖地点を回避してきた。業界専門家は、今回の紅海追加閉鎖措置がコンテナ市場よりもエネルギー物流により大きな影響を与えると分析した。ただし中東航路を利用してきた一部地域船社の運航に支障は避けられない状況だ。
国際原油価格は7月初旬の底値から20%上昇し、6月中旬の水準を回復した。バンカー油価格も12%上昇し、1カ月余り続いていた下落基調を反転させた。ジェット燃料は25%急騰し、開戦前と比べ50%高い水準を記録した。しかし燃料費上昇にもかかわらず、コンテナ運賃は主要東西航路で小幅下落した。船社各社は7月15日付で大規模なGRIおよびPSSを発表したが、実際のスポット運賃は小幅に下がり、アジア-北米東岸航路のみ横ばいを維持した。
運賃下落の背景には、繁忙期の早期沈静化と船腹増加がある。6月と7月初旬に集中していた物量が鈍化の兆しを見せる中、追加船腹の投入により用船料上昇圧力も緩和されている。太平洋航路では西岸により多くの船腹が配分され、東岸との運賃格差が生じた。一方、台風バビーにより上海や寧波など主要拠点港で船舶の滞留が深刻化し、船腹吸収効果が一部見られている。アントワープでは有毒ガス漏出事故によりターミナル運営が一時中断された。
米国向け海上輸入の前倒し船積みの背景には、7月24日に予定されている関税猶予期限がある。ホワイトハウスは失効するグローバル122条関税(10%)を、60の貿易相手国を対象とした強制労働関連301条関税(10~12.5%)に置き換える計画だ。専門家からは政権が中間選挙後に本格的な関税賦課に乗り出すとの見方が出る中、トランプ大統領は別の通商法を根拠に、カナダ産輸入品の5%に対し30日以内に50%の関税を課すと発表した。
航空貨物市場では、中東の緊張激化により一部国際船社の中東再進出計画が延期され、南アジア-中東間の航空運賃はキログラム当たり2.93ドルとなり、開戦前と比べ2倍の水準を維持している。中国-欧州路線はEUの免税基準変更以降、7月末時点で7%下落し、日々の運賃もさらに下落基調を見せた。Freightosリサーチ責任者のジューダ・レビン氏は「一部のEU加盟国が多額の前払金を要求したことで物量と船腹が急減した一方、緩和的な政策を取った国とは対照的な様相を見せている」と説明した。
※出典:Container News、Freightos週間アップデート