
2026年10〜11月、アジア欧州航路の週平均投入能力が35万TEUを超え、過去最高を更新した。紅海危機に加えアジアの港混雑による船の集中が原因だ。
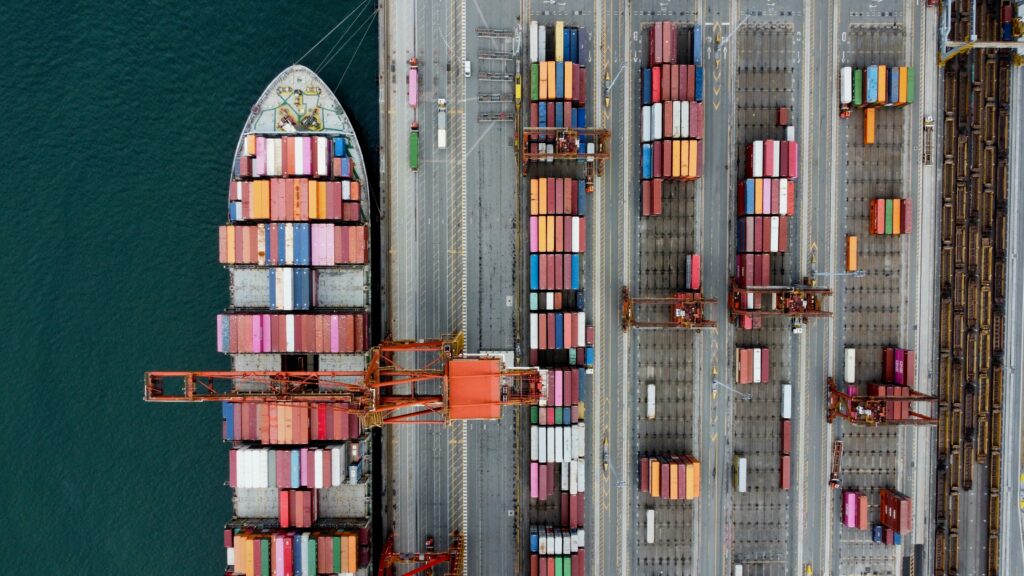
コンテナ船市場で供給力が過去最高水準に達している。アジア〜北欧州航路の週平均投入能力は2026年10〜11月に35万TEUを突破し、アジア〜地中海航路も26万TEUを超えた。いずれも従来の年間最高水準を大きく上回る記録的な数字である。
例年、10月以降の供給力はゴールデンウィーク明けに縮小し、第4四半期の需要減に合わせて調整される。しかし今回はその傾向がまったく見られず、10〜11月にかけて投入能力が急拡大した。2012〜25年の推移から完全に逸脱している。
アジア欧州航路の投入能力は年間を通じて高水準で推移した。紅海危機への対応として週次運航を維持するための追加投入が必要だったことが主因である。ただ、10〜11月の増加幅は、すでに高かった2025年の水準からさらに大きく跳ね上がった形だ。
太平洋航路も同様に高水準となっている。アジア〜北米西岸航路の投入能力は26年10月に約39万3,000TEUに達し、11月には週平均40万TEUと過去に例のない水準に至る見通しだ。アジア〜北米東岸航路も26年8月までは例年並みだったが、10〜11月は既往最高を記録した。
背景にあるのはアジアの港湾混雑と船腹の集中だ。第3四半期に予定されていた出港が大きく遅延し、その遅れが10〜11月にずれ込んだ結果、投入能力が統計上かさ上げされている。運航の信頼性低下が供給指標を押し上げている面が大きい。
原文: Container News ↗