
Freightos Weekly Updateによると、主要航路運賃は落ち着きを見せているが、7月からのGRI・PSS値上げを控え荷主が対応を進めているという。
ピークシーズン需要の急増が海上コンテナ運賃の主な上昇要因になっていると、フレイトス(Freightos)が明らかにした。主要東西航路のスポット運賃は先週横ばいだったが、5月中旬以降の上昇幅は大きい。太平洋航路では米国西岸向けが6200ドル(FEU)、東岸向けが8000ドル(FEU)となり、5月中旬比でそれぞれ120%、85%上昇した。
アジア~北欧州運賃は4900ドル(FEU)で同期間に70%上昇し、地中海向けは6500ドル(FEU)で85%上昇した。これは昨年のフロントローディングによる夏季最高値を上回る水準だ。一方、アジア~北欧州運賃は昨年のピーク比で1300ドル(FEU)、地中海は3000ドル(FEU)、それぞれ高い水準で形成されている。
運賃上昇の要因としては港湾混雑の深刻化が挙げられる。フレイトスは、南アジア、極東、欧州の主要ハブで物量急増による滞留が可用船腹を減らし、運賃の上昇圧力を加重させていると分析した。これに加え、7月のBAF値上げやメーカーの値上げ、米国荷主の関税期限の切迫などが早期ピークシーズンを後押しする要因となっている。
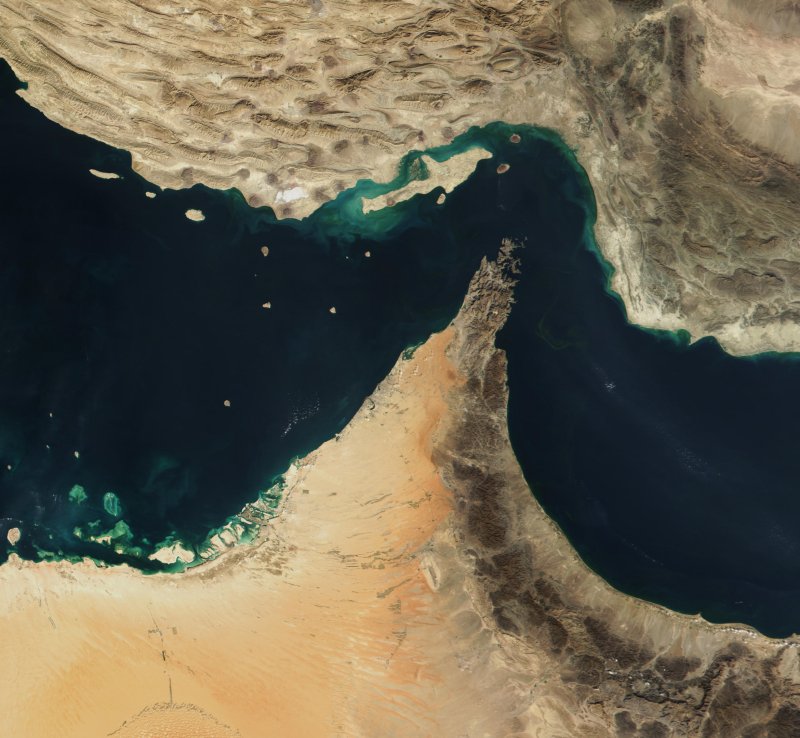
イランと米国間でホルムズ海域を巡る協議が続く中、イランはホルムズ海峡北側航路のみを船舶に利用するよう求めている。国際海事機関(IMO)はオマーン沿岸南側航路経由での船舶避難を進めていたが、イランによるコンテナ船攻撃以降、中断された状態だ。ただし原油輸送量は回復傾向を見せているものの、海上運賃への直接的な影響は限定的との評価だ。
航空貨物市場では、湾岸地域航空会社の輸送能力と物量が徐々に回復している。一方で他のグローバル航空会社は依然として中東地域を回避しており、燃料費は開戦前比で20%高い水準を維持している。フレイトス・エア・インデックスのグローバル基準運賃は、開戦前および前年同期比で40%高い水準を示した。中国~欧州路線は4.55ドル/kg、中国~米国は6.60ドル/kgとなり、それぞれ2%、9%下落した。
業界では、7月初旬に導入予定の追加運賃値上げ(GRI)の成否が、今年のピークシーズンのピーク時期を測る指標になるとみている。荷主が物量を前倒ししたのであれば7月中旬以降に早期ピークが解消する可能性も指摘されるが、港湾混雑の遅延が変数として残っている。
*出典: Freightos週間アップデート、Container News*