
米国のコンテナ輸入は6月に前年同期比14.3%増の225万TEUとなる見通し。関税上昇前の前倒し需要が要因だが、下半期は再び鈍化するとの予測が出ている。
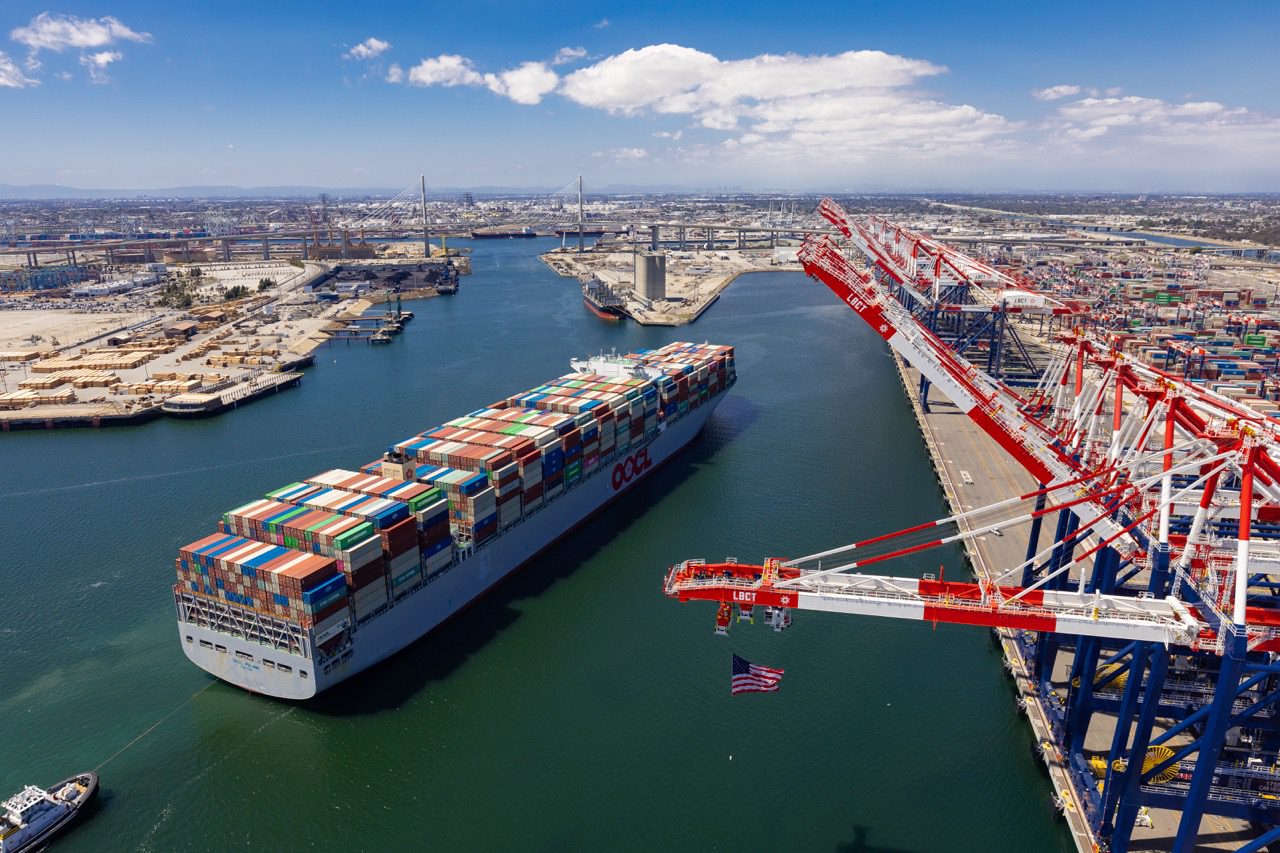
米国のコンテナ輸入が6月に前年同期比14.3%増の225万TEUを記録する見通しとなった。関税引き上げや運賃上昇を控えた小売業者の前倒し出荷需要が集中した結果だ。しかし米NRF(全米小売業協会)とHackett Associatesによるグローバル・ポート・トラッカー報告書は、下半期以降に物動量が再び鈍化すると見込んでいる。
今回の物動量増加は、昨年4月のトランプ大統領による「解放の日」関税発表後に輸入が急減した反動によるものだ。Hackett Associatesの創立者ベン・ハケット氏は「小売業者が燃料費急騰と関税負担を回避するため、繁忙期の貨物を前倒ししている」と述べ、6月の見通しを上方修正したと明らかにした。NRFのジョナサン・ゴールド副社長も「8月以降に追加コストが発生する可能性への懸念から、先行的な調達が行われている」と説明した。
一方、下半期の見通しは厳しい。7月の輸入量は前年比8.4%減の219万TEUと予想され、8月と9月もそれぞれ8.6%減、2.2%減と見込まれる。10月は0.1%増にとどまり、実質的に停滞する見通しだ。イラン情勢に伴う油価上昇と物価圧力が消費者心理を萎縮させているためだ。ハケット氏は「インフレの影響が本格化するにつれ、物動量の弱さが続くだろう」と分析した。
今年上半期の累計輸入量は1,260万TEUで、前年同期比0.6%増にとどまる見通しだ。5〜6月の一時的な反発を除けば、全体的な成長は鈍いことを示している。NRFとハケット氏は、地政学的リスク、関税政策の不確実性、運賃上昇などが複合的に作用する環境の中で、輸入業者がリードタイム管理に苦慮していると診断した。
韓国の荷主やフォワーダーの立場では、北米向け貨物のリードタイム変動に備える必要がある。現地バイヤーからの前倒し出荷要請が続く場合、船腹確保競争が激化する可能性がある。また下半期の物量減少がほぼ確実との見通しは、長期契約物量の調整や在庫戦略の策定における重要な変数となる見通しだ。イランリスクに伴う燃料油サーチャージの上昇も追加コスト要因として挙げられる。
ロサンゼルス・ロングビーチ港をはじめとする主要港湾の4月実績は205万TEUで、前月比5.1%減、前年比7.3%減となった。これは5月の反発に対する基準値を下げた要因でもある。業界では例年より早く訪れたピークシーズンが7月まで続くと見ながらも、その後の需要急減の可能性を念頭に置いた柔軟な対応が必要だと指摘している。